
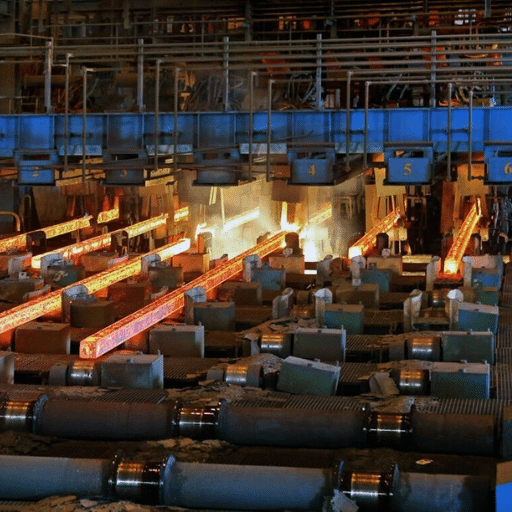
Сталь слугує основою, яка підтримує всю сучасну будівельну діяльність, виробництво автомобілів, суднобудування, розвиток енергетичної інфраструктури та важку промисловість. Світова сталеливарна промисловість у 2024 році розвивається через два фактори, включаючи зростаючі потреби ринку та вимоги до сталого розвитку. У 2022 році світ виробив близько 1.9 мільярда метричних тонн сирої сталі, причому на Китай припадало понад половина цього загального виробництва. У статті наведено інформацію про найбільших виробників сталі у світі, описуючи основні тенденції ринку галузі та показуючи як сучасні виклики, так і майбутні бізнес-перспективи, які формуватимуть майбутній розвиток галузі.
Ключова статистика з першого погляду
1.9B
Вироблено метричних тонн (2022)
50% +
Частка Китаю у світовому виробництві
3-5%
Прогнозоване зростання ринку 2024
30% +
Зростання кількості пошуків «зеленої сталі» (рік у рік)
Вступ до виробництва сталі
Важливість сталі у світовій промисловості
Сталь служить основним матеріалом для проектів міського розвитку, важкої промисловості та нових екологічно стійких технологій. Промисловий попит на сталь зріс, оскільки вона служить різним цілям у будівництві веж вітрових турбін та каркасів електромобілів. Країни, що розвиваються, зокрема Китай та Індія, продовжують керувати основною частиною виробництва та споживання, посилюючи роль сталі як матеріальної основи сучасного економічного зростання.
Тенденції ринку сталі на 2024 рік
Ринок сталі 2024 року існує тому, що його оператори повинні задовольняти зростаючі потреби ринку, водночас дотримуючись своїх зобов'язань щодо охорони навколишнього середовища. Тепер галузь повинна впроваджувати методи виробництва на основі водню як основний підхід до низьковуглецевого виробництва сталі, що створює найважливіші структурні зміни. Методи виробництва залізної руди та коксівного вугілля тепер стикаються зі змінами через нову торговельну політику та зусилля щодо розширення ланцюга поставок. Галузь прогнозує темпи зростання від 3 до 5 відсотків на 2024 рік, оскільки будівельний та енергетичний сектори будуть основними двигунами зростання.
Insight в галузі
Виробництво сталі на водневій основі швидко переходить від пілотних проектів до комерційних інвестицій, при цьому великі виробники виділяють значні бюджети на дослідження та розробки для досягнення вуглецево-нейтрального виробництва до 2030 року.
Ключові показники виробництва сирої сталі
Сталеливарна промисловість потребує оцінки ефективності шляхом моніторингу взаємопов'язаних показників ефективності. Азійські країни виробили 70% від 1.9 мільярда метричних тонн, що становили світовий обсяг виробництва сирої сталі у 2023 році. Система вимірювання ефективності використовує метричні тонни на працівника-годину в поєднанні з використанням сировини, тоді як відстеження прогресу в галузі сталого розвитку залежить від викидів вуглецю на тонну та частки виробництва електродугових печей. Галузь адаптує свою діяльність до вимог ринку, зберігаючи при цьому свої зобов'язання щодо охорони навколишнього середовища.
Провідні виробники сталі у світі

Рейтинг найбільших країн-виробників сталі
- 1
Китай
Безперечний світовий лідер, що виробляє понад 50% світового виробництва сталі. Підтримується розгалуженою промисловою базою та надзвичайно високим внутрішнім попитом у будівництві, інфраструктурі та виробництві.
- 2
Індія
Швидке зростання виробничих потужностей, зумовлене урбанізацією, інвестиціями в інфраструктуру та бурхливим зростанням будівельного сектору.
- 3
Японія
Відомі виробництвом високоякісної спеціальної сталі. Японські виробники є основними постачальниками для світового автомобільного та високотехнологічного секторів.
- 4
Сполучені Штати Америки
Міцне четверте місце, зумовлене інвестиціями в електродугові печі та високим попитом з боку автомобільної та будівельної промисловості. Такі компанії, як Nucor та US Steel, очолюють вітчизняні інновації.
- 5
Росія
Завдяки багатим природним ресурсам та розвиненій виробничій інфраструктурі, такі компанії, як Євраз та НЛМК, утримують позиції у п'ятірці лідерів Росії.
Ключові гравці світової сталеливарної промисловості
Невелика кількість транснаціональних компаній разом із державними підприємствами контролюють більшу частину світового виробництва сталі. Південнокорейська POSCO експортує високоякісну сталь на світові ринки автомобільної та суднобудівної промисловості. Nucor та US Steel очолюють дослідницькі зусилля у сфері сталого виробництва по всій території Сполучених Штатів. Tata Steel та JSW Steel з Індії працюють на своїх передових екологічно чистих заводах на повну потужність. Процес конкурентної оцінки тепер використовує показники декарбонізації як новий стандарт разом із традиційними методами оцінки витрат та обсягу виробництва.
Аналітика 10 провідних виробників сталі

На частку 10 провідних виробників сталі разом припадає понад половина загального світового виробництва. У таблиці нижче наведено їхні приблизні виробничі потужності та стратегічні пріоритети.
| Ранг | Компанія | Країна | Орієнтовна потужність (тонн/рік) | Стратегічний фокус |
|---|---|---|---|---|
| 1 | China Baowu Group | Китай | 120M + | Злиття та поглинання, масштаб |
| 2 | ArcelorMittal | Люксембург | 88M | Високоміцна сталь, екологічність |
| 3 | Nippon Steel | Японія | 50M | Високоякісна сталь, зменшення вмісту вуглецю |
| 4 | POSCO | Південна Корея | 43M | Дослідження та розробки у сфері виробництва водневої сталі |
| 5 | Група HBIS | Китай | ~40 млн | Внутрішній попит, зростання експорту |
| 6 | Ansteel Group | Китай | ~38 млн | Ланцюг поставок інфраструктури |
| 7 | Tata Steel Group | Індія | ~35 млн | Інтеграція чистої енергії |
| 8 | Сталь JSW | Індія | ~30 млн | Екологічно чисті об'єкти |
| 9 | НЛМК | Росія | ~18 млн | Виробництво, забезпечене ресурсами |
| 10 | Evraz | Росія | ~15 млн | Вертикальна інтеграція |
Частка ринку та виробничі можливості

Аналіз частки ринку серед виробників сталі
Невелика кількість домінуючих компаній контролює левову частку світових сталеливарних потужностей. Виробництво китайської сталеливарної групи Baowu за останні звітні періоди перевищило 119 мільйонів метричних тонн, що закріпило її позицію на вершині світового рейтингу. Китай виробляє понад 50% світового обсягу сирої сталі, тоді як Індія, Японія та Європейський Союз представляють наступний рівень. Азійські ринки залишаються центральним двигуном світового виробництва та споживання, і не очікується, що це зміниться найближчим часом. Розподіл частки ринку зміниться в майбутньому залежно від впровадження технології «зеленої» сталі, наявності сировини та існуючих економічних умов.
Внесок провідних виробників сталі у світову економіку
Економічний вплив основних світових виробників сталі виходить за межі їхніх фактичних виробничих потужностей. Компанії ArcelorMittal HBIS Group та Nippon Steel є основними роботодавцями на різних континентах, а їхні ланцюги поставок охоплюють гірничодобувну промисловість, логістику та оздоблювальні операції. Їхні значні інвестиції в дослідження та розробки прискорюють комерціалізацію зелених технологій, а їхні торговельні угоди створюють економічні зміни, які впливають на території, де вони ведуть бізнес. Компанії зарекомендували себе як лідери сталого розвитку, щоб виконувати свої екологічні зобов'язання, одночасно будуючи свої майбутні позиції на ринку.
Тенденції та виклики в сталеливарній промисловості

Поточні тенденції
- →
Широке впровадження електродугових печей та виробництва сталі на основі водню - →
Штучний інтелект та передова автоматизація, інтегровані у виробничі операції - →
Зростаючий попит на високоміцну, легку сталь для електромобілів та зелених будівель - →
Щорічне зростання кількості пошукових запитів за запитом «виробництво зеленої сталі» перевищує 30%
Основні виклики
- ✕
Волатильність цін на сировину (залізна руда, коксівне вугілля) стискає маржу - ✕
Капіталомісткі інвестиції в зелені технології за умови суворішого екологічного регулювання - ✕
Нестача робочої сили та зростання цін на енергоносії знижують операційну рентабельність - ✕
Конкуренція з боку дешевших ринків, що розвиваються, та альтернативних матеріалів (алюміній, композити)
Найкращі практики для стійкості галузі
Галузеві експерти послідовно вказують на три основні принципи довгострокової конкурентоспроможності: стабільні інвестиції в інновації, активна участь у спільних рамках сталого розвитку та організаційна гнучкість для реагування на швидкозмінні очікування споживачів та регуляторних органів. Виробники, які на ранній стадії інтегрують розумне виробництво та моніторинг на основі штучного інтелекту, матимуть найкращі можливості для зниження операційних витрат, зберігаючи при цьому якість та відповідність стандартам.
Перспективи світової сталеливарної промисловості
До 2030 року світова сталеливарна промисловість демонструватиме сукупний річний темп зростання від 3 до 4 відсотків, оскільки країни, що розвиваються, будуватимуть нову інфраструктуру, а сектор відновлюваної енергетики потребуватиме сталі для своєї діяльності. Провідні виробники в усьому світі зараз вважають виробництво «зеленої» сталі, яке використовує водневі та електрифіковані методи виробництва, своєю головною стратегічною метою, оскільки екологічні норми стають суворішими, а інституційні інвестори вимагають кращої корпоративної стійкості.
Цифрова трансформація буде вирішальним фактором, оскільки платформи розумного виробництва разом із системами моніторингу на базі штучного інтелекту нададуть підприємствам можливості проводити оцінку якості в режимі реального часу, прогнозне обслуговування та заощаджувати кошти завдяки своїй діяльності. Сталеливарські компанії, які узгоджують свою діяльність із ширшими цілями сталого міського розвитку та переходу на чисту енергію, визначатимуть наступний розділ розвитку галузі.
Поширені запитання
Довідкові джерела
-
Ринок сталі та світові тенденції провідних геоекономічних гравців
Досліджує світові тенденції у сталеливарному виробництві та динаміку виробництва в основних регіонах-виробниках сталі.
-
Чорна металургія: погляд на світовий ринок
Надає аналітичну інформацію про світовий ринок сталі, включаючи тенденції злиттів та поглинань серед провідних виробників.
-
Економічні та якісні детермінанти світового виробництва сталі
Аналізує економічні та якісні фактори, що впливають на світове виробництво сталі.





