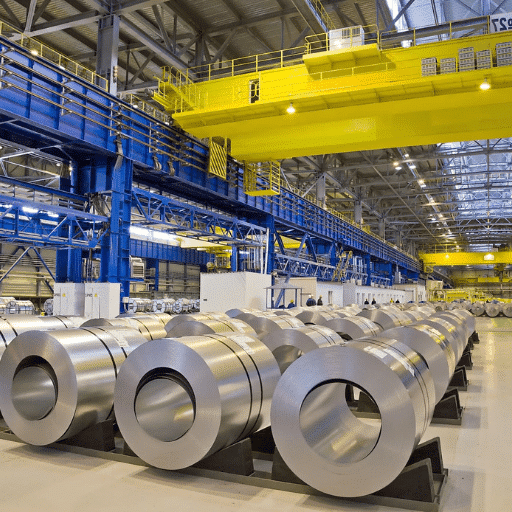
Глобальна сталеливарна промисловість слугує основою сучасної інфраструктури, яка стимулює технологічний прогрес, будівельну діяльність і ширше економічне зростання. Розуміння того, які виробники лідирують на ринку і чому у 2024 році, дає пряме уявлення як про конкурентну динаміку, так і про довгострокову траєкторію промислового розвитку. У статті досліджується, як провідні виробники зберігають свої ринкові позиції завдяки успішній діяльності, яка залежить від двох основних сил, що сприяють технологічному прогресу та сталому розвитку в галузі, яка у 2023 році виробила 1.8 мільярда метричних тонн сталі.
1.8B
Вироблено метричних тонн (2023)
70%
Частка Азії у світовому виробництві
> 50%
Частка Китаю у світовому виробництві
50%
Сталь, що використовується в будівництві
Вступ до виробництва сталі
Огляд світового ринку сталі
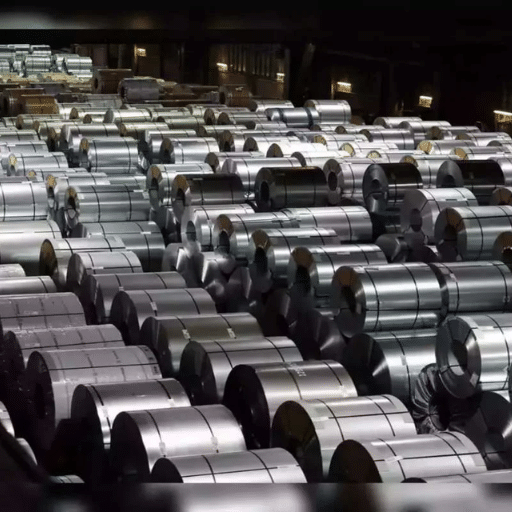
Глобальний ринок сталі функціонує як важлива база, яка постачає будівельні матеріали, необхідні для розвитку сучасної інфраструктури, транспортних мереж і виробничих процесів. Світове виробництво сталі у 2023 році досягло близько 1.8 мільярда метричних тонн, причому азійські країни відповідають приблизно за 70 відсотків від загального обсягу виробництва. Китай виробляє понад половину світового обсягу сталі, тоді як Індія, Японія та Сполучені Штати є наступними за величиною виробниками сталі. Поточний рівень виробництва зберігається, оскільки міста розширюються, промисловість розвивається, а люди шукають екологічно чисті постійні будівельні матеріали. Створення технологій «зеленої» сталі разом із системами відновлюваної енергії встановлює нові стандарти, які дозволяють підприємствам досягати екологічної відповідності, одночасно відчуваючи промислове зростання.
Важливість сталі в сучасних галузях промисловості
Будівельний сектор використовує сталь для задоволення близько 50 відсотків загального світового споживання сталі, що демонструє, що сталь служить основним матеріалом для будівництва довговічних хмарочосів, мостів і транспортних систем. Автомобільна промисловість залежить від сталі як основного конструкційного матеріалу для виробництва легких транспортних засобів, які відповідають дедалі суворішим стандартам паливної ефективності. Сталь функціонує як фундаментальний елемент у машинобудуванні, розробці енергетичних систем та виробництві побутової техніки, окрім її застосування в будівництві та транспорті. Поєднання міцності, довговічності та універсальності робить цей матеріал важливим для промислових операцій, водночас він слугує основним елементом, що стимулює як промисловий розвиток, так і сталий прогрес.
Технічна примітка: Одиниці вимірювання
У промислових звітах терміни «мільйони тонн» та «метричні тонни» використовуються як взаємозамінні — обидва позначають одну й ту саму одиницю виміру (1,000 кг або 2,204.62 фунта). Загальний світовий обсяг виробництва сталі за 2022 рік досяг 1,878 мільйонів тонн, причому Китай та інші провідні виробники разом виробили понад половину цієї кількості. Використання «мільйона тонн» як стандартизованої одиниці звітності дозволяє здійснювати міжнародну співпрацю та ринковий бенчмаркінг послідовно.
Поточна ситуація з виробниками сталі у 2024 році

Країни-виробники сталі
Китай зберігає свій статус провідного виробника сталі у світі завдяки своїй величезній промисловій інфраструктурі та значному внутрішньому споживанню сталі. Індія посідає другу позицію, оскільки її економіка продовжує зростати, а робочі місця розвиваються завдяки промисловому розвитку. Три країни – Японія, Сполучені Штати та Південна Корея – доповнюють цю групу завдяки своїм високорозвиненим технологічним навичкам та продуктивним виробничим системам, які обслуговують світові ринки. Ринок сталі зараз надає пріоритет сталим екологічним рішенням, оскільки ринки сталі впровадили технології «зеленої» сталі, які включають методи виробництва на основі водню, що замінюють вугілля. Розширення сектора відновлюваної енергетики, що включає системи вітрових турбін та сонячних панелей, збільшує потребу в сталі, яку виробники виробляють, використовуючи сталі методи.
Порівняння основних виробників сталі
Історичні тенденції у виробництві сталі

Еволюція найбільших виробників сталі
Три основні сили сформували зростання великих сталеливарних компаній на їхньому шляху від індустріалізації до економічного розвитку, перш ніж вони почали відповідати вимогам міжнародного ринку. Сполучені Штати та Німеччина досягли виняткового технологічного прогресу та значного розвитку інфраструктури під час промислової революції, що дозволило їм стати провідними світовими державами у виробництві. Друга половина 20-го століття ознаменувала появу Японії та Південної Кореї як основних міжнародних гравців завдяки їхнім революційним методам виробництва та зростаючим глобальним торговельним зв'язкам. Китай став головною державою сучасного періоду завдяки широкому розвитку інфраструктури та державному промисловому розширенню, що дозволило йому домінувати у понад половині світового виробництва. Індія досягла значного прогресу останнім часом, оскільки її міста зросли, її населення вимагало більше продукції, а її уряд запровадив стратегічні виробничі ініціативи. Бразилія, Росія та Європейський Союз залишаються життєво важливими гравцями завдяки своїм унікальним ресурсним можливостям та підходам до виробництва.
Вплив економічних факторів на виробництво сталі
Виробництво сталі безпосередньо реагує на зміни макроекономічних умов. Виробничий процес сталеливарних операцій зазнає негайних змін, що впливає на ефективність виробництва та норму прибутку, коли вартість сировини, особливо залізної руди та коксівного вугілля, коливається. Торговельна політика з її тарифами та субсидіями створює конкурентні переваги для одних ринків, водночас обмежуючи доступ до інших ринків між різними країнами. Два основні способи, якими економічні цикли впливають на споживання сталі, – це зниження попиту під час економічних спадів та збільшення попиту внаслідок будівництва та розширення інфраструктури. Китай зберігає свою лідерську позицію завдяки значним витратам на інфраструктуру та дисциплінованому управлінню витратами, тоді як ЄС, Індія та Сполучені Штати прагнуть моделей сталого виробництва, щоб залишатися конкурентоспроможними на все більш регульованому світовому ринку.
Ключові гравці сталеливарної промисловості

Аналіз найбільших виробників сталі
Люксембург · Глобальний
ArcelorMittal
Міжнародна спільнота визнає ArcelorMittal за її інноваційну сталеву продукцію, завдяки якій компанія планує досягти нульового рівня викидів до 2050 року. Компанія використовує стійкі виробничі процеси, одночасно фінансуючи екологічно чисті технології на всіх своїх міжнародних виробничих операціях.
Китай · Найбільший у світі
China Baowu Steel Group
Baowu є найбільшим виробником сталі у світі, використовуючи промислові потреби Китаю та підтримувані урядом ініціативи зростання для розвитку своєї діяльності. Компанія збільшує свої інвестиції в екологічно чисті технології виробництва сталі, які встановлять нові галузеві стандарти.
Японія · Лідер інновацій
Корпорація Nippon Steel
Nippon Steel постійно інвестує в технологічні дослідження для виробництва сталевої продукції преміум-класу. Компанія є лідером у розробці сталеливарного виробництва на основі водню, що робить Японію однією з провідних країн у світі з низьковуглецевими методами промислового виробництва.
10 країн-виробників сталі у 2024 році
1
Китай
На нього припадає понад половина світового виробництва сталі, що зумовлено масштабними інфраструктурними проектами та промисловими масштабами.
2
Індія
Зростання виробничих потужностей, що підживлюється сильним попитом на внутрішньому ринку та розширенням промислової інфраструктури.
3
Японія
Зберігає свій статус провідного виробника високоякісної сталі завдяки технологічному досвіду та операційній досконалості.
4
Сполучені Штати Америки
Сучасні виробничі потужності в поєднанні з дотриманням екологічно чистих методів виробництва сталі.
5
Росія
Підтримує рівень виробництва, що підтримується великою базою природних ресурсів, незважаючи на постійні економічні труднощі.
6
Південна Корея
Передове інтегроване виробництво забезпечує критично важливе постачання для автомобільної та суднобудівної промисловості в усьому світі.
7
Німеччина
Лідирує в Європі завдяки інноваційним виробничим процесам з особливим акцентом на екологічно стійку продукцію.
8
Туреччина
Підтримує стабільне зростання у своїй сталеливарній промисловості, що підтримується різноманітними та зростаючими секторами промислової діяльності.
9
Бразилія
Лідер виробництва Південної Америки, що користується перевагами великих запасів сировини та економічно ефективної діяльності.
10
Іран
Завершує світову десятку лідерів завдяки зростанню внутрішніх виробничих потужностей та нарощуванню експортної діяльності.
Сталеливарна промисловість: технологічний прогрес

Сучасні технологічні досягнення у виробництві сталі фундаментально переосмислюють виробничі процеси, щоб відповідати вимогам ефективності, сталого розвитку та операційної гнучкості. Китай, ЄС та Сполучені Штати стали лідерами в дослідженнях низьковуглецевої сталі, тоді як автоматизація та аналіз даних трансформують роботу заводів у всіх основних країнах-виробниках.
Технологія 01
Електродугові печі (ДСП)
Технологія електродугової печі (EDF) дозволяє переробляти сталевий брухт з меншими енергоємностями порівняно зі звичайними доменними печами, що призводить до зниження викидів парникових газів та забезпечує гнучке виробництво на різних виробничих потужностях.
Технологія 02
Виробництво сталі на основі водню
Зелений водень замінює вуглецеві відновлювальні агенти у виробничому процесі, що призводить до значного скорочення викидів CO₂. Китай, ЄС та США просувають глобальні дослідницькі ініціативи щодо цієї новаторської технології.
Технологія 03
ШІ та машинне навчання
Системи штучного інтелекту та машинного навчання виконують прогнозне обслуговування разом із завданнями контролю якості, що призводить до підвищення ефективності виробництва та одночасного зменшення відходів матеріалів на інтегрованих сталеливарних підприємствах та автоматизованих заводах.
Технологія 04
Big Data Analytics
Платформи великих даних дозволяють компаніям відстежувати свої ланцюги поставок, що допомагає їм приймати кращий операційний вибір та ефективніше керувати своїми запасами. Виробники використовують потоки даних у режимі реального часу для управління своїми ресурсами, реагуючи на зміни попиту.
Регіональний фокус: Південна Корея та Азіатсько-Тихоокеанський регіон
Глобальна сталеливарна промисловість залежить від Південної Кореї, оскільки її промислова діяльність поєднує передові технології з інтегрованими виробничими системами. Компанії POSCO та Hyundai Steel використовують електродугові печі разом з оптимізацією виробництва на основі штучного інтелекту для досягнення кращих виробничих результатів, одночасно зменшуючи свій вплив на навколишнє середовище. Азіатсько-Тихоокеанський регіон, який виходить за межі Південної Кореї, лідирує у світі за виробничими потужностями завдяки прискоренню промислового зростання та розширенню міст у Китаї, Індії, В'єтнамі та Індонезії. Економіка Південно-Східної Азії, що розвивається, залучає іноземні інвестиції, одночасно збільшуючи свою робочу силу для посилення своєї участі як у регіональних, так і в міжнародних ланцюгах поставок сталі.
Перспективи виробництва сталі на майбутнє

Прогнозовані тенденції
Компанії почнуть використовувати сталеливарне виробництво на основі водню та електродугові печі для впровадження зелених технологій, оскільки їм необхідно досягти цільових показників нульового викиду вуглецю. Впровадження рішень для переробки та циркулярної економіки підвищить ефективність використання ресурсів, а технології штучного інтелекту та автоматизації знизять операційні витрати. Урбанізація та розвиток інфраструктури зроблять країни, що розвиваються, основними факторами, що стимулюють попит на світових ринках.
- Перехід до виробництва на основі водню та електродугової обробки (EDP)
- Циркулярна економіка та розширення використання переробленого матеріалу
- Штучний інтелект та автоматизація знижують виробничі витрати
- Зростання попиту на інфраструктуру країн, що розвиваються
Можливості для зростання
Екологічні правила зараз створюють ринковий попит на «зелену» сталь, що вигідно виробникам, які впроваджують водневі системи раніше за своїх конкурентів. Розвиток вітрових турбін та сонячних монтажних конструкцій як інфраструктури відновлюваної енергетики створить зростаючу потребу в сталевій продукції. Країни, що розвиваються, зберігають свій попит на високоякісну сталеву продукцію, яка потрібна для активного будівництва та проектів розвитку інфраструктури. Зростаючий інтерес до рішень зі сталого розвитку сталі разом з матеріалами з відновлюваної енергетики демонструє постійну трансформацію ринку.
- Можливості преміального ціноутворення на «зелену» сталь
- Компоненти структури відновлюваної енергетики
- Попит на будівництво в країнах, що розвиваються
- Диференціація сталого розвитку та відповідності
Проблеми, з якими стикаються виробники сталі
- !
Волатильність цін на сировину
Непередбачувані коливання цін на залізну руду та коксівне вугілля, що посилюються геополітичними конфліктами та перебоями в ланцюгах поставок, створюють постійні проблеми для підтримки норм прибутку. - !
Посилення екологічних норм
Сталеливарна промисловість є одним з найбільших джерел викидів CO₂ у світі, стикаючись зі зростаючим регуляторним тиском щодо впровадження сталих технологій та переходу на виробничі процеси на основі водню. - !
Конкурс з альтернативних матеріалів
Автомобільна та будівельна промисловість дедалі частіше замінюють сталь алюмінієм та композитними матеріалами, що створює структурний ризик для попиту, особливо у сегментах високоцінного застосування. - !
Невизначеність у світовій торговельній політиці
Запровадження тарифів та експортні обмеження продовжують створювати ринкову волатильність, тоді як вимоги до інвестицій у передову автоматизацію ставлять менших виробників у невигідне становище порівняно з більш капіталізованими світовими конкурентами.
Поширені запитання
Довідкові джерела
Джерело 01
Ринок сталі та світові тенденції провідних геоекономічних гравців
Досліджує тенденції світового ринку сталі та динаміку виробництва в основних регіонах-виробниках сталі та їхніх економічних суб'єктах.
Джерело 02
Чорна металургія: погляд на світовий ринок
Зосереджується на технологіях виробництва сталі та структурах міжнародного ринку сталі, забезпечуючи комплексну аналітичну основу.
Джерело 03
Економічні та якісні детермінанти світового виробництва сталі
Аналізує економічні та якісні фактори, включаючи торговельну політику, динаміку сировини та цикли попиту, які впливають на світовий рівень виробництва сталі.