I et år der Covid-19 destabiliserte stålindustrien, har prisen på 202-stål spilt en sentral rolle i beslutningsprosessene til produsenter over hele verden. Denne billige austenittiske kvaliteten konkurrerer aggressivt om å erobre en del av markedet som generelt styres av produkter med høyere nikkelinnhold. For globale forsyningskjeder som har balansert i 2025, blir ekspertise i transaksjoner som involverer denne klassen av rustfritt stål en kritisk kategori for denne interessegruppen for å opprettholde kvaliteten på materialene sine samtidig som kostnadene minimeres.
Produktoversikt
Fullt materialnavn : 202 austenittisk rustfritt stål (lavnikkel, mangansubstituert kvalitet)
Relevante standarder og karakterer:
- ASTM: A240/A240M (plate, ark og strimler), A479/A479M (stang)
- EN: 1.4373 (X12CrMnNiN17-7-5)
- JIS: SUS202 (japansk industristandard)
- Chinese Standard: 1Cr18Mn8Ni5N (GB/T 3280, GB/T 4237)
Typisk kjemisk sammensetning (vekt%):
| Element | Område |
|---|---|
| Karbon (C) | 0.08-0.15 |
| Krom (Cr) | 17.0-19.0 |
| Nikkel (Ni) | 4.0-6.0 |
| Mangan (mn) | 7.5-10.0 |
| Nitrogen (N) | 0.15-0.30 |
| Silisium (Si) | ≤ 1.0 |
| Fosfor (P) | ≤ 0.06 |
| Svovel (S) | ≤ 0.03 |
Viktige mekaniske egenskaper:
- Strekkstyrke: 520–750 MPa (75,000 110,000–XNUMX XNUMX psi)
- Strekkgrense: ≥275 MPa (40,000 XNUMX psi)
- Prosentvis forlengelse: ≥40 % (50 mm målelengde)
- Hardhet: HB 200 maks. (Brinell); HRB 95 maks. (Rockwell B)
- Effektmotstand: Middels (dårligere enn 304 ved lave temperaturer)
Typiske størrelser:
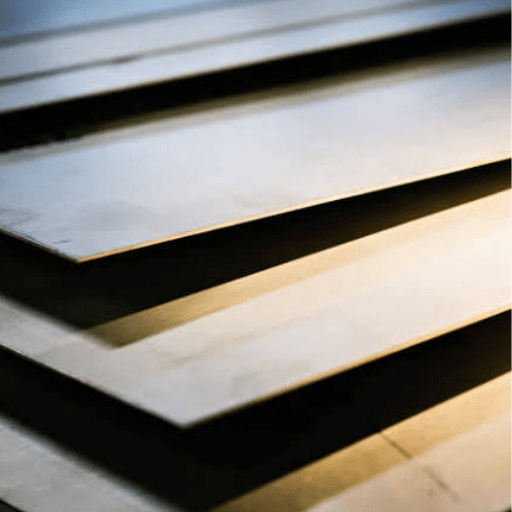
- Ark/plate: Tykkelse 0.3–6.0 mm, bredde opptil 1500 mm
- Spole: 0.3–3.0 mm × 1000–1500 mm, standard spolevekt 3–8 tonn
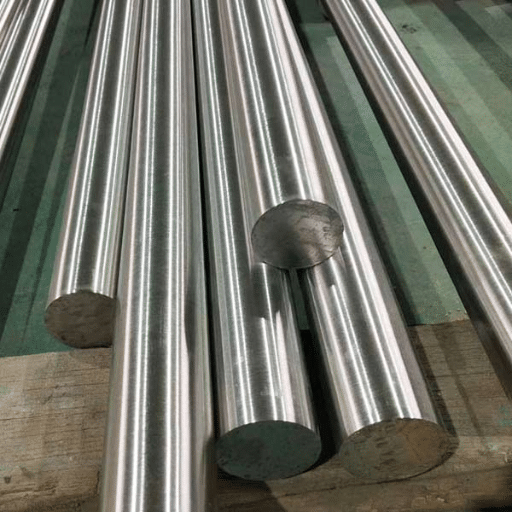
- Bar/stangDiameter 6–300 mm, lengde opptil 6 m
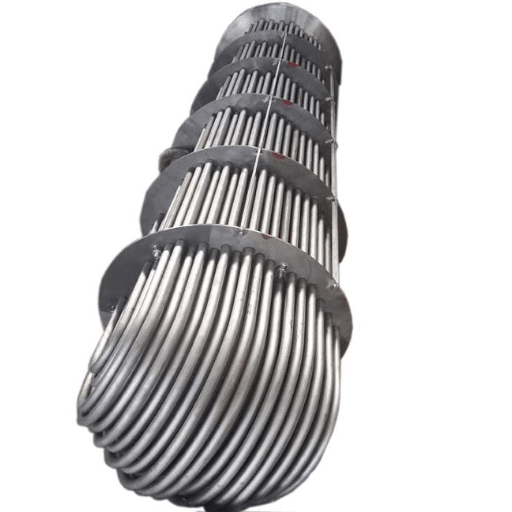
- Rør/rør: Ytterdiameter 6–219 mm, veggtykkelse fra 0.5 til 10 mm
Ideelle bruksområder og bransjer:
- Bygg og Anlegg: Strukturert kledning, rekkverk, heis/åpningsstoler
- Kjøkkenutstyr og hvitevarer: Vasker, kokekar, kjøleskapsinnlegg, oppvaskmaskinkomponenter
- Ikke-kritiske bildeler: Karosserilister, dekorative eksosanlegg, emblemer
- Jernbanetransport: Innvendig montering av skinnebeslag, rekkverk, paneler for vogner.
- Utstyr for matservering: Arbeiderkjøkkenbord, i mange tilfeller rustfritt stål (ikke-korrosivt)
- verktøy: Klokkeremmer, glidelåser, maskinvare eller møbler i skinn produsert av EXTERNAL
Global pris per kilogram (nåværende øyeblikksbilde)
Nåværende internasjonale prisintervaller: USD 2.15–2.65/kg FOB (Asia-opprinnelse, i kaldvalset 2B-finish for november 2025).
Veldokumenterte kildehenvisninger:
- Shanghai metallmarked (SMM) – 15. november 2025: 202 CR-spole fra Kina til 15 200–16 800 CNY/tonn (2.13–2.35 USD/kg) fra fabrikk Wuxi
- MEPS International – november 2025-rapport: Eksport av 202 ark til Asia til USD 2 300–2 550/tonn FOB (USD 2.30–2.55/kg)
- Argus Metals – 18. november 2025: India-produsert 202 rustfritt stål coil til USD 2,400–2,700/tonn FOB Mumbai (USD 2.40–2.70/kg)
CIF Premium til viktige importknutepunkter:
- Rotterdam (EU): +180–220 USD/tonn (frakt + forsikring) = 2.48–2.87 USD/kg CIF
- Los Angeles (USA): +150–200 USD/tonn = 2.45–2.85 USD/kg CIF
- Dubai (Midtøsten): +100–140 USD/tonn = 2.35–2.79 USD/kg CIF
- Santos, Brasil: +220–280 USD/tonn = 2.52–2.93 USD/kg CIF
Merk: Prisene varierer mye avhengig av overflatebehandling eller antall, tykkelse og ordrestørrelse.
Regionalt salg og prising i nøkkelmarkeder
| Country / Region | Typisk pris (USD/kg) | Hovedleverandører | Lokale skatter/avgifter | Populære spesifikasjoner |
|---|---|---|---|---|
| Kina | 2.10-2.40 | Tsingshan, TISCO, Hongwang | 13% MVA | 2B kaldvalset spole, 1.0–2.0 mm |
| India | 2.35-2.75 | Jindal rustfritt stål, SAIL, JSPL | 18 % moms | 2B/BA-ark, 0.8–3.0 mm |
| Sørøst-Asia | 2.50-2.90 | Kinesisk import, lokale fabrikker | 5–10 % importavgift + mva. | 2B-spole, dekorative overflater |
| Den Europeiske Union | 2.85-3.35 | Outokumpu, Aperam, asiatisk import | 10–25 % antidumpingtoll (Kina), 21–27 % moms | EN 1.4373, BA/2B-ark |
| Forente Stater | 3.10-3.60 | Innenlandske fabrikker, koreansk/taiwansk import | Tariffer fra paragraf 232 (25 % på enkelte opprinnelsessteder) | ASTM A240, kaldvalset plate |
| Midtøsten | 2.60-3.10 | Kinesisk/indisk import | 5 % toll + 5 % mva | 2B-finish, konstruksjonsgrader |
Regional innsikt :
- Kina er et av de ledende landene innen verdens produksjon av soda, og har tatt kontroll over markedet med over 60 prosent. Landet har de mest konkurransedyktige prisene i Asia, på grunn av den velorganiserte forsyningskjeden og lave lønnskostnader.
- India har blitt den nest største produsenten, med konkurransedyktige priser for eksportmarkedene, og etterspørselen hjemme er også økende.
- Prisene i EU/USA inkluderer antidumpingtoll på asiatisk import for å beskytte innenlandske fabrikker, men dette har drevet opp kostnadene for sluttbrukerne med overskudd. Lokale premier stiger med 0.50 til 1.00 USD per kg over det asiatiske FOB-intervallet.
Historisk prisvolatilitet (siste 24 måneder)
Månedlig gjennomsnittlig stålpris for 202 (USD/kg FOB Asia) – november 2023 til november 2025 :
2023: N   |D
      2.45|2.38

2024: J   |F   |M   |A   |M   |J   |J   |A   |S   |O|   N   |D
      2.32|2.28|2.35|2.42|2.55|2.68|2.72|2.65|2.58|2.50|2.45|2.38

2025: J   |F   |M   |A   |M   |J   |J   |A   |S   |O   |N
      2.35|2.30|2.25|2.28|2.32|2.38|2.42|2.48|2.52|2.58|2.60
Nøkkelstatistikk :
- Topp: 2.72 dollar per kilogram i juli 2024 etter at nikkelprisene steg kraftig og malmeksporten fra Indonesia ble begrenset.
- Trau: 2.25 dollar per kg i mars 2025 etter at etterspørselen falt etter det kinesiske nyttåret.
- Total volatilitet: svingning på 20.9 % fra topp til bunn.
- Nåværende posisjon: På +15.6 % siden 24-måneders etterspørselsbunn og -4.4 % under toppen.
Viktige hendelser som påvirker prisene:
- 2. kvartal 2024 – Nikkelprisen stiger kraftig: Den indonesiske regjeringen kuttet nye eksportkvoter for nikkelmalm, noe som økte prisene på NPI (nikkelråjern) med 35 % og samlet sett økte premiene for alternative nikkelforsyninger i 202.
- Juli-august 2024 – Energikrise i India: Monsunmangelen på strøm førte til en økning på 8 til 12 % i indiske produksjonskostnader, med økende tilgang på asiatisk eksport.
- 4. kvartal 2024 – Stimulering av kinesisk eiendomssektor: Beijings boligredningspakke ga et solid løft for byggeetterspørselen, og fjernet de innenlandske 202-lagrene og ga noe støtte i prisene.
- Mars 2025 – Lageroverskudd: Kinesiske fabrikker overproduserte gjennom hele vinteren, noe som utløste en kraftig korreksjon ettersom kjøpere utsatte kjøp i håp om ytterligere prisfall.
- September–november 2025 – Stabilisering av råmaterialer: Prisene på ferrokrom og mangan i Zhangdian stabiliserte seg igjen, noe som reduserte volatiliteten og tillot fortsatt prisoppgang i tråd med den sesongmessige økningen i etterspørselen.
Kortsiktige og langsiktige pristrender
Neste 3–6 måneders prognose (desember 2025 – mai 2026): Nøytral til litt bullish
Hoveddrivere:
- Sesongmessig etterspørsel: Asiatisk tradisjonell påfylling i første kvartal og før-byggingssesong kjøper i nordamerikanske/europeiske markeder for å opprettholde prisene innenfor intervallet USD 2.50–2.75/kg FOB.
- Råvarekostnader: Ferrokromprisene vil sannsynligvis holde seg innenfor det smale båndet på 1.10–1.25 USD per pund, noe som sannsynligvis vil dekke oppsiden, men også dekke deler av nedsiden.
- Kinesisk produksjonsdisiplin: Mange hevder at tilfeldighet i produksjonen bare er en indikasjon på stabilitet. Som retningslinjene fra den nylige CSISA (China Stainless Steel Industrial Association) antyder, vil kapasitetsrasjonalisering potensielt redusere overskuddet av forsyninger.
- Valutaeffekter: En billigere CNY kan gjøre kinesisk eksport mer konkurransedyktig og dermed presse de internasjonale prisene med alt fra 3 % til 5 %.
Analytikernes synspunkter:
- CRU-gruppen (rapport for oktober 2025): «Vi anslår derfor at gjennomsnittsprisen for Asian 202 i første kvartal 2026 vil bli 1 2,550 USD/tonn (2.55 USD/kg), en økning på 5 % fra kvartal til kvartal på grunn av lageroppfylling og stabile skrapkostnader.»
- Argus Consulting (november 2025): «Forvent begrenset oppside frem til mars 2026; 202 vil følge bredere trender innen rustfritt stål, men opprettholde en rabatt på 15–20 % i forhold til 304 på grunn av substitusjonsdynamikk.»
Utsikter for 2026–2028: Moderat vekst med strukturelle motvinder
Mellomlangsiktig prognose: FOB-gjennomsnitt på 2.60–3.00 USD/kg (2026–2028), som representerer +8–12 % CAGR fra dagens nivåer.
Oversvingende faktorer:
- Overgangen til grønn stål: Skrapforbruket under EAF vil øke, ikke den eneste kardinale strukturelle faktoren som driver prisingen. Selv om 202-prisene forblir volatile, vil det bli en nedgang fra et betydelig nullbidrag til nettoprisene. Gitt et bredt spekter av mulige konfigurasjoner for ovner for rimelig energiforbruk. Foreløpig antar vi at skrapkostnadene er billige og at stålproduksjon vil dominere bruken. Legeringen kan finne en plass gitt at andre erstatningsmaterialer er billigere kombinert med ingen negativ innvirkning på større metallkjøp ved videre raffineringsaktiviteter.
- Etterspørsel fra elbil- og batterisektoren: 202-stål brukes til en rekke unike bruksområder. Etterspørselen vil bare vokse like raskt, alt fra 2 til 3 prosent per år.
- Infrastrukturinvesteringer: Både den amerikanske loven om investeringer i infrastruktur og jobber og EUs REPowerEU-initiativ reduserer tilbudet av byggorientert etterspørsel oppover innen 2027, mer sannsynlig på et dekorativt og ikke-strukturelt nivå der det er konkurransedyktig.
- Risiko for substitusjonMed den fallende nikkelprisen (LME-nikkel i gjennomsnitt 16 000–18 000 dollar per tonn mot +22 000 dollar innen 2024), vil kostnadsfordelen med 202 sammenlignet med 304 bli mindre, noe som hindrer den globale markedspenetrasjonen i prisfølsomme segmenter, og mulig opprettholdelse kan måles gjennom taiwanske fabrikker som drar nytte av den akselererte adopsjonen.
Har alltid nytt følgende ekspertvurderinger:
- Verdens stålforening (midtårsutsikter 2025): «Etterspørselen etter austenittisk rustfritt stål vokser med 3.5 % i året frem til 2028, med 200-serien som står for 28–30 % av verdensmarkedet (opp fra 25 % i 2023), hovedsakelig i Asia-Stillehavsregionen.»
- MEPS International (langtidsprognose for 2025): «202-prisene vil fortsatt være strukturelt 18–22 % lavere enn 304-prisene, men absolutte prisnivåer vil stige etter hvert som råvarebunnene styrkes og kostnadene for samsvar med miljøkrav øker i asiatiske forsyningskjeder.»
Kjøpstips og risikosikring
Beste praksis for innkjøp
Minimumsbestillingsmengde og leveringstider:
- Asean Mills: Minimumsbestillingsmengde er vanligvis rundt 25 til 100 tonn i henhold til spesifikasjonene, med 30–45 dager for standardkvaliteter og 60–90 dager for spesifikke overflater.
- Europeiske/amerikanske distributører: Vanligvis fra 5 til 10 tonn, med leveringstider på 6–12 uker inkludert sjøfrakt.
- Spotmarkedet: Mindre mengder (knyttet til kvaliteter) selges også til en premium på USD 0.10–0.20/kg utover kontraktsprisen.
Betalingsvilkår:
- Standard: 30% innskudd, 70% for B/L eller L/C ved syne.
- Etablerte kjøpere: Netto 30–60 dagers avtalevilkår er vanligvis tilgjengelige fra større leverandører med kredittgodkjenning.
- Spotkjøp: Krever ofte 100 % forskuddsbetaling eller kontanter mot dokumenter (CAD).
Strategier for prisrisikosikring
- Fremover KontrakterPrisene er bundet i 3–12 måneder med leverandører; vanligvis avhenger volumforpliktelsen av et årlig leveringsvolum på 500+ tonn. Nåværende terminpremier er på + USD 0.05–0.08/kg per kvartal.
- LME-nikkelLME 3-måneders nikkel kan sikre en maksimal korrelasjonskoeffisient med historiske data på ~0.65, selv om 202 har mindre konsentrert nikkelinnhold. Forholdssikring 0.4:1 (0.4 tonn LME per 1 tonn 202).
- Prisbeskyttelsesavtaler (PPA-er) med leverandørerUndersøk muligheten til å forhandle elementer innenfor PPA-avtalen som begrenser månedlig prisøkning til ≤+5 % eller dikterer priser basert på en publisert indeks (SMM, Argus) for å sikre åpenhet.
- Multi-Sourcing: Det er best å ha faste forhold til 2–3 forskjellige leverandører fra ulike regioner over hele verden for å dra bedre nytte av arbitrasjebaserte strategier og redusere risikoer i forsyningskjeden. Et alternativ kan være å velge en asiatisk primærkilde med europeisk eller indisk backup.
Kvalitetskontroll og røde flagg
Identifisering av forfalskede/lavkvalitetsmaterialer:
- Analyse: De innhentede testsertifikatene for møllen må oppfylle ASTM A480 eller EN 10204 3.1. Krysssjekk nitrogeninnholdet (bør være 0.15–0.30 %; innhold mindre enn 0.10 % ved lavt nitrogeninnhold indikerer dårlig korrosjonsbestandighet).
- Overflatefeil: Overdreven gropkorrosjon, ujevn overflate eller delaminering kan tyde på feil kaldvalsing av et forurenset tilførselsmateriale.
- Hardhetstesting: Bærbar Rockwell-testerveiledet felttest anbefales med autentisk kvalitet 202 som måler 85–95 HRB. Avlesninger over disse verdiene kan tyde på overherding eller at feil kvalitet er erstattet med den originale.
- Magnetisk respons: Grad 202 i glødet tilstand skal være svakt magnetisk. En høyere magnetisk respons tyder på forurensning fra 400-serien eller overdreven kaldbearbeiding.
- Hvis det er for godt til å være sant: Mer enn 15 % under markedsgjennomsnittet er vanligvis et godt tegn på materiale som ikke oppfyller spesifikasjonene, blandede kvaliteter eller feilaktig oppgitt opprinnelse. Sjekk alltid om du er klar til å betale endelig.
Tredjepartsverifiseringer:
- Engasjer SGS, Bureau Veritas eller Intertek med inspeksjon før forsendelse (PSI) på bestillinger >50 tonn.
- Krev fotografisk dokumentasjon av spole-/buntmerkinger, kantkvalitet og emballasjetilstand.
Konklusjon
Sent i 2025 gjenspeiler stålprislandskapet i 202 et marked i vekst. Denne modenheten har imidlertid gitt gjenklang i kostnadene som har påvirket ytelsen. De asiatiske FOB-prisene og regionale premier som følge av handelspolitikk og logistikkfaktorer, stopper på 2.15–2.65 USD/kg, og krever gode anskaffelsesstrategier som balanserer spotpris og sikring. Ettersom en verden av rustfritt stål i stadig utvikling ser nøye på energiomstillingen og endrede forbrukernes etterspørselsmønstre, sikrer kostnadseffektivitetsforholdet for 202-kvaliteten ytterligere relevans i sektorer knyttet til bygg, hvitevarer og interiør. Kjøpere anbefales å utnytte situasjonsstabiliteten best mulig for å komme inn på markedet til gunstige priser for både prisegenskaper og kvalitetsovervåkning uten å miste diversifiseringen av forsyninger.
Datakilder :
- Shanghai Metals Market (SMM) – Daglige prisdata, november 2025
- MEPS International Steel Review – Månedlige rapporter, 2023–2025
- Argus Metals – Ukentlige vurderinger av asiatisk rustfritt stål
- CRU Group – Markedsutsikter for rustfritt stål for 4. kvartal 2025
- Verdens stålforening – Statistisk årbok og prognoser
- LME-London Metal Exchange-prissetting av nikkel og ferrokrom
- CSISA-China Stainless Steel Industrial Association-Produksjonsretningslinjer
Ansvarsfraskrivelse: Priser og prognoser i denne artikkelen gjenspeiler data tilgjengelig per 5. november 2025, og kan endres uten varsel. Denne analysen er kun for informasjonsformål og utgjør ikke økonomisk, juridisk eller kommersiell rådgivning. Bekreft alltid gjeldende spotpriser og kontraktsvilkår direkte med leverandører og prissettingstjenester i bransjen.