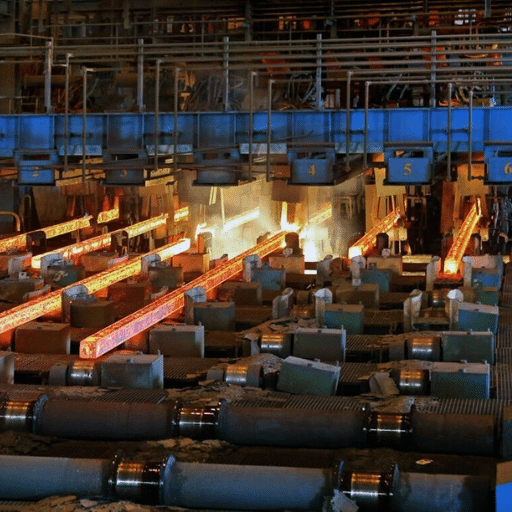
فولاد به عنوان پایه اساسی است که از تمام فعالیتهای ساختمانی معاصر و تولید خودرو و عملیات کشتیسازی و توسعه زیرساختهای انرژی و کارهای سنگین صنعتی پشتیبانی میکند. صنعت جهانی فولاد در سال 2024 به دلیل دو عامل، شامل افزایش نیازهای بازار و الزامات برای شیوههای پایدار، در حال توسعه است. جهان در سال 2022 حدود 1.9 میلیارد تن فولاد خام تولید کرد که چین بیش از نیمی از کل این تولید را به خود اختصاص داد. این مقاله اطلاعاتی در مورد بزرگترین تولیدکنندگان فولاد در جهان ارائه میدهد، ضمن اینکه تحولات اساسی بازار صنعت را شرح میدهد و چالشهای فعلی و چشماندازهای تجاری آینده را که توسعه آتی این صنعت را شکل میدهند، نشان میدهد.
آمار کلیدی در یک نگاه
1.9B
تن متریک تولید شده (۲۰۲۲)
٪ 50 +
سهم چین از تولید جهانی
3-5٪
رشد پیشبینیشده بازار در سال ۲۰۲۴
٪ 30 +
افزایش جستجوهای فولاد سبز (سالانه)
مقدمهای بر تولید فولاد
اهمیت فولاد در صنایع جهانی
فولاد به عنوان ماده اصلی برای پروژههای توسعه شهری و عملیات تولیدی سنگین و فناوریهای جدید سازگار با محیط زیست عمل میکند. تقاضای صنعتی برای فولاد افزایش یافته است زیرا در ساخت برجهای توربین بادی و قاب خودروهای برقی کاربردهای مختلفی دارد. اقتصادهای نوظهور - به ویژه چین و هند - همچنان بخش عمدهای از تولید و مصرف را به خود اختصاص میدهند و نقش فولاد را به عنوان پایه مادی رشد اقتصادی مدرن تقویت میکنند.
روندهای بازار فولاد برای سال 2024
بازار فولاد سال ۲۰۲۴ به این دلیل وجود دارد که گردانندگان آن باید ضمن حفظ تعهدات حفاظت از محیط زیست، نیازهای رو به رشد بازار را برآورده کنند. این صنعت اکنون باید روشهای تولید مبتنی بر هیدروژن را به عنوان رویکرد اصلی خود برای فولادسازی با انتشار کم اتخاذ کند که مهمترین تغییر ساختاری را ایجاد میکند. روشهای تولید سنگ آهن و زغال سنگ کک اکنون به دلیل سیاستهای تجاری جدید و تلاشهای گسترش زنجیره تأمین با تغییراتی روبرو هستند. این صنعت نرخ رشد ۳ تا ۵ درصدی را برای سال ۲۰۲۴ پیشبینی میکند زیرا فعالیتهای بخش ساخت و ساز و انرژی به عنوان موتورهای اصلی رشد عمل خواهند کرد.
بینش صنعت
فولادسازی مبتنی بر هیدروژن به سرعت در حال گذار از پروژههای آزمایشی به سرمایهگذاری تجاری است و تولیدکنندگان بزرگ، بودجههای تحقیق و توسعه قابل توجهی را برای دستیابی به تولید بدون کربن تا سال ۲۰۳۰ اختصاص میدهند.
معیارهای کلیدی در تولید فولاد خام
صنعت فولاد نیازمند ارزیابی عملکرد از طریق پایش شاخصهای عملکرد به هم پیوسته است. کشورهای آسیایی ۷۰ درصد از ۱.۹ میلیارد تن متریک تولید جهانی فولاد خام در سال ۲۰۲۳ را تولید کردهاند. سیستم اندازهگیری بهرهوری از تن متریک به ازای هر کارگر-ساعت به همراه میزان استفاده از مواد اولیه استفاده میکند، در حالی که ردیابی پیشرفت پایداری به انتشار کربن به ازای هر تن و سهم تولید کوره قوس الکتریکی بستگی دارد. این صنعت عملیات خود را برای برآورده کردن نیازهای بازار و در عین حال حفظ تعهدات حفاظت از محیط زیست خود تطبیق میدهد.
برترین تولیدکنندگان فولاد در جهان

رتبهبندی بزرگترین کشورهای تولیدکننده فولاد
- 1
چین
رهبر بلامنازع جهان، با تولید بیش از ۵۰٪ از تولید جهانی فولاد. با تکیه بر یک پایگاه صنعتی گسترده و تقاضای داخلی فوقالعاده بالا در بخش ساخت و ساز، زیرساختها و تولید.
- 2
هندوستان
ظرفیت تولید به سرعت در حال گسترش است که ناشی از شهرنشینی، سرمایهگذاری در زیرساختها و بخش ساخت و ساز پررونق است.
- 3
ژاپن
تولیدکنندگان ژاپنی که به تولید فولاد تخصصی با کیفیت بالا شهرت دارند، تأمینکنندگان اصلی بخشهای خودروسازی و فناوری پیشرفته جهانی هستند.
- 4
ایالات متحده
جایگاه چهارم قدرتمند، که ناشی از سرمایهگذاری در کورههای قوس الکتریکی و تقاضای قوی از سوی صنایع خودرو و ساخت و ساز است. شرکتهایی مانند Nucor و US Steel نوآوری داخلی را رهبری میکنند.
- 5
روسیه
با منابع طبیعی فراوان و زیرساختهای تولیدی توسعهیافته، شرکتهایی مانند Evraz و NLMK جایگاه خود را در بین پنج شرکت برتر روسیه حفظ کردهاند.
بازیگران کلیدی در صنعت جهانی فولاد
تعداد کمی از شرکتهای چندملیتی به همراه شرکتهای دولتی، بخش عمدهای از تولید فولاد جهان را در اختیار دارند. شرکت پوسکو (POSCO) کره جنوبی، فولاد ممتاز را به بازارهای جهانی خودرو و کشتیسازی صادر میکند. نوکور (Nucor) و فولاد ایالات متحده (US Steel) تلاشهای تحقیقاتی تولید پایدار را در سراسر ایالات متحده رهبری میکنند. تاتا استیل (Tata Steel) و فولاد JSW از هند، کارخانههای پیشرفته سازگار با محیط زیست خود را با ظرفیت کامل اداره میکنند. فرآیند ارزیابی رقابتی اکنون از معیارهای کربنزدایی به عنوان یک استاندارد جدید، همراه با روشهای سنتی ارزیابی هزینه و خروجی، استفاده میکند.
نگاهی به 10 تولیدکننده برتر فولاد

ده تولیدکننده برتر فولاد در مجموع بیش از نیمی از کل تولید جهانی را تشکیل میدهند. جدول زیر ظرفیتهای تقریبی تولید و اولویتهای استراتژیک آنها را خلاصه میکند.
| رتبه | شرکت | کشور محل اقامت | ظرفیت تخمینی (تن در سال) | تمرکز استراتژیک |
|---|---|---|---|---|
| 1 | گروه بائوو چین | چین | 120M + | ادغام و اکتساب، مقیاس |
| 2 | ArcelorMittal | لوکزامبورگ | 88M | فولاد با استحکام بالا، پایداری |
| 3 | فولاد نیپون | ژاپن | 50M | فولاد با کیفیت بالا، کاهش کربن |
| 4 | POSCO | کره جنوبی | 43M | تحقیق و توسعه فولادسازی هیدروژنی |
| 5 | گروه HBIS | چین | 40 میلیون پوند | تقاضای داخلی، رشد صادرات |
| 6 | گروه Ansteel | چین | 38 میلیون پوند | زنجیره تأمین زیرساخت |
| 7 | گروه فولاد تاتا | هندوستان | 35 میلیون پوند | ادغام انرژی پاک |
| 8 | فولاد JSW | هندوستان | 30 میلیون پوند | امکانات سازگار با محیط زیست |
| 9 | NLMK | روسیه | 18 میلیون پوند | تولید مبتنی بر منابع |
| 10 | اوراز | روسیه | 15 میلیون پوند | ادغام عمودی |
سهم بازار و قابلیتهای تولید

تحلیل سهم بازار در میان تولیدکنندگان فولاد
تعداد کمی از شرکتهای غالب، سهم عمدهای از ظرفیت جهانی فولاد را در اختیار دارند. تولید گروه فولاد چین بائوو در دورههای گزارش اخیر از ۱۱۹ میلیون تن فراتر رفته و جایگاه خود را در صدر رتبهبندی جهانی تثبیت کرده است. چین بیش از ۵۰ درصد از فولاد خام جهان را تولید میکند، در حالی که هند، ژاپن و اتحادیه اروپا در ردههای بعدی قرار دارند. بازارهای آسیایی همچنان موتور اصلی تولید و مصرف جهانی هستند و انتظار نمیرود این وضعیت در کوتاهمدت تغییر کند. توزیع سهم بازار در آینده با توجه به پذیرش فناوری فولاد سبز و در دسترس بودن مواد اولیه و شرایط اقتصادی موجود تغییر خواهد کرد.
سهم فولادسازان برتر در اقتصاد جهانی
ردپای اقتصادی تولیدکنندگان بزرگ فولاد جهان فراتر از ظرفیت تولید واقعی آنها است. شرکتهای ArcelorMittal HBIS Group و Nippon Steel به عنوان کارفرمایان اصلی در قارههای مختلف فعالیت میکنند، در حالی که زنجیرههای تأمین آنها به معدن، لجستیک و عملیات تکمیلی گسترش یافته است. سرمایهگذاری قابل توجه آنها در تحقیق و توسعه، تجاریسازی فناوریهای سبز را تسریع میکند و توافقنامههای تجاری آنها تغییرات اقتصادی ایجاد میکند که بر سرزمینهایی که در آنها تجارت میکنند تأثیر میگذارد. این شرکتها خود را به عنوان رهبران پایداری معرفی میکنند تا ضمن ایجاد موقعیت بازار آینده خود، مسئولیتهای زیستمحیطی خود را انجام دهند.
روندها و چالشها در صنعت فولاد

روندهای فعلی
- →
پذیرش گسترده کورههای قوس الکتریکی و فولادسازی مبتنی بر هیدروژن - →
هوش مصنوعی و اتوماسیون پیشرفته در عملیات تولید ادغام شدهاند - →
افزایش تقاضا برای فولاد سبک و مقاوم در خودروهای برقی و ساختمانهای سبز - →
رشد سالانه بیش از 30 درصد در جستجوهای عبارت «تولید فولاد سبز»
چالش های اصلی
- ✕
نوسانات قیمت مواد اولیه (سنگ آهن، زغال سنگ کک شو) حاشیه سود را کاهش میدهد - ✕
سرمایهگذاریهای فناوری سبز سرمایهبر تحت مقررات سختگیرانهتر زیستمحیطی - ✕
کمبود نیروی کار و افزایش هزینههای انرژی، حاشیه سود عملیاتی را کاهش میدهد - ✕
رقابت از سوی بازارهای نوظهور کمهزینهتر و مواد جایگزین (آلومینیوم، کامپوزیتها)
بهترین شیوهها برای تابآوری صنعت
کارشناسان صنعت همواره به سه رکن برای رقابتپذیری بلندمدت اشاره میکنند: سرمایهگذاری پایدار در نوآوری، مشارکت فعال در چارچوبهای پایداری مشارکتی و چابکی سازمانی برای پاسخگویی به انتظارات بهسرعت در حال تغییر مصرفکننده و نظارتی. تولیدکنندگانی که تولید هوشمند و نظارت مبتنی بر هوش مصنوعی را از همان ابتدا ادغام میکنند، در بهترین موقعیت برای کاهش هزینههای عملیاتی و در عین حال حفظ استانداردهای کیفیت و انطباق قرار خواهند گرفت.
چشمانداز آینده صنعت فولاد جهان
صنعت فولاد جهانی تا سال ۲۰۳۰ نرخ رشد مرکب سالانه بین ۳ تا ۴ درصد را تجربه خواهد کرد، زیرا اقتصادهای نوظهور زیرساختهای جدیدی ایجاد خواهند کرد و بخش انرژیهای تجدیدپذیر برای فعالیتهای خود به فولاد نیاز خواهد داشت. تولیدکنندگان پیشرو در سراسر جهان اکنون تولید فولاد سبز را که از روشهای تولید مبتنی بر هیدروژن و الکتریکی استفاده میکند، به عنوان هدف استراتژیک اصلی خود در نظر میگیرند، زیرا مقررات زیستمحیطی سختگیرانهتر میشوند و سرمایهگذاران نهادی خواستار عملکرد پایدارتر شرکتها هستند.
تحول دیجیتال به عنوان یک عامل حیاتی عمل خواهد کرد، زیرا پلتفرمهای تولید هوشمند به همراه سیستمهای نظارتی مبتنی بر هوش مصنوعی، قابلیتهایی را برای کسبوکارها فراهم میکنند تا ارزیابی کیفیت در لحظه و نگهداری پیشبینیشده را انجام دهند و از طریق عملیات خود در هزینهها صرفهجویی کنند. شرکتهای فولادی که عملیات خود را با اهداف گستردهتر توسعه پایدار شهری و گذار به انرژی پاک همسو میکنند، همانهایی خواهند بود که فصل بعدی صنعت را تعریف میکنند.
پرسش و پاسخهای متداول
منابع مرجع
-
بازار فولاد و روندهای جهانی بازیگران پیشرو در حوزه ژئواکونومیک
روندهای جهانی فولاد و پویایی تولید مناطق اصلی تولیدکننده فولاد را بررسی میکند.
-
صنعت آهن و فولاد: چشمانداز بازار جهانی
بینشهایی در مورد بازار جهانی فولاد، از جمله روند ادغام و اکتساب در بین تولیدکنندگان برتر، ارائه میدهد.
-
عوامل اقتصادی و کیفی تعیینکننده تولید فولاد جهان
عوامل اقتصادی و کیفی مؤثر بر تولید جهانی فولاد را تجزیه و تحلیل میکند.