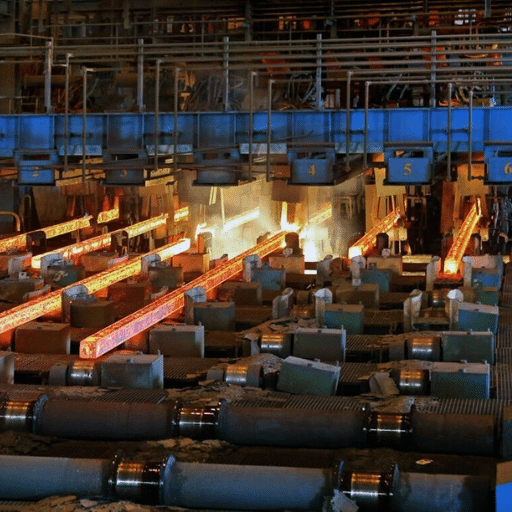
يُعدّ الفولاذ الركيزة الأساسية التي تدعم جميع أنشطة البناء المعاصرة، وإنتاج السيارات، وعمليات بناء السفن، وتطوير البنية التحتية للطاقة، والأعمال الصناعية الثقيلة. يشهد قطاع صناعة الفولاذ العالمي نموًا ملحوظًا في عام 2024، مدفوعًا بعاملين رئيسيين هما تزايد احتياجات السوق ومتطلبات الممارسات المستدامة. وقد بلغ إنتاج العالم من الفولاذ الخام حوالي 1.9 مليار طن متري في عام 2022، استحوذت الصين على أكثر من نصف هذا الإنتاج. تُقدّم هذه المقالة معلومات عن أكبر مصنّعي الفولاذ في العالم، وتصف التطورات الرئيسية في سوق الصناعة، وتُسلّط الضوء على التحديات الراهنة وآفاق الأعمال المستقبلية التي ستُشكّل مسار تطور هذه الصناعة.
نظرة عامة على الإحصائيات الرئيسية
1.9B
الأطنان المترية المنتجة (2022)
50٪ +
حصة الصين من الناتج العالمي
3–5 ٪
النمو المتوقع للسوق 2024
30٪ +
ارتفاع عمليات البحث عن الفولاذ الأخضر (مقارنة بالعام الماضي)
مقدمة في إنتاج الصلب
أهمية الصلب في الصناعات العالمية
يُعدّ الفولاذ المادة الأساسية لمشاريع التنمية الحضرية وعمليات التصنيع الثقيلة والتقنيات الجديدة المستدامة بيئيًا. وقد ازداد الطلب الصناعي على الفولاذ نظرًا لاستخداماته المتعددة في بناء أبراج توربينات الرياح وهياكل المركبات الكهربائية. وتستمر الاقتصادات الناشئة، ولا سيما الصين والهند، في قيادة الجزء الأكبر من الإنتاج والاستهلاك، مما يعزز دور الفولاذ باعتباره الركيزة المادية للنمو الاقتصادي الحديث.
اتجاهات سوق الصلب لعام 2024
يُعزى ازدهار سوق الصلب في عام 2024 إلى ضرورة تلبية الشركات العاملة فيه لاحتياجات السوق المتزايدة مع الالتزام بواجباتها البيئية. ويتعين على هذه الصناعة الآن اعتماد أساليب الإنتاج القائمة على الهيدروجين كنهج رئيسي لإنتاج الصلب منخفض الانبعاثات، وهو ما يُحدث تغييرًا هيكليًا بالغ الأهمية. كما تشهد أساليب إنتاج خام الحديد وفحم الكوك تغييرات نتيجةً للسياسات التجارية الجديدة وجهود توسيع سلاسل التوريد. وتتوقع الصناعة نموًا يتراوح بين 3 و5 بالمئة في عام 2024، حيث ستكون أنشطة قطاعي البناء والطاقة المحركين الرئيسيين لهذا النمو.
بصيرة الصناعة
يشهد إنتاج الصلب القائم على الهيدروجين تحولاً سريعاً من المشاريع التجريبية إلى الاستثمار التجاري، حيث يخصص المنتجون الرئيسيون ميزانيات كبيرة للبحث والتطوير لتحقيق إنتاج محايد للكربون بحلول عام 2030.
المؤشرات الرئيسية في إنتاج الصلب الخام
يتطلب قطاع صناعة الصلب تقييم الأداء من خلال رصد مؤشرات الأداء المترابطة. وقد أنتجت الدول الآسيوية 70% من إجمالي إنتاج الصلب الخام العالمي في عام 2023، والذي بلغ 1.9 مليار طن متري. يعتمد نظام قياس الكفاءة على عدد الأطنان المترية لكل ساعة عمل، بالإضافة إلى معدل استخدام المواد الخام، بينما يعتمد تتبع التقدم المحرز في مجال الاستدامة على انبعاثات الكربون لكل طن وحصة إنتاج أفران القوس الكهربائي. وتُكيّف الصناعة عملياتها لتلبية متطلبات السوق مع الحفاظ على التزاماتها بحماية البيئة.
أكبر منتجي الصلب في العالم

تصنيف أكبر الدول المنتجة للصلب
- 1
الصين
الشركة الرائدة عالمياً بلا منازع، إذ تنتج أكثر من 50% من إنتاج الصلب العالمي. وتستمد قوتها من قاعدة صناعية واسعة النطاق وطلب محلي مرتفع للغاية في قطاعات البناء والبنية التحتية والتصنيع.
- 2
الهند
تتوسع القدرة الإنتاجية بسرعة مدفوعة بالتوسع الحضري، والاستثمار في البنية التحتية، وازدهار قطاع البناء.
- 3
اليابان
تشتهر اليابان بإنتاج الفولاذ المتخصص عالي الجودة، وتُعدّ من الموردين الرئيسيين لقطاعي السيارات والتكنولوجيا المتقدمة العالميين.
- 4
الولايات المتحدة
احتلت الشركة المركز الرابع بقوة، مدفوعةً بالاستثمار في أفران القوس الكهربائي والطلب القوي من قطاعي السيارات والبناء. وتقود شركات مثل نوكور ويو إس ستيل الابتكار المحلي.
- 5
روسيا
بفضل وفرة الموارد الطبيعية والبنية التحتية الصناعية المتطورة، تحافظ شركات مثل إيفراز وإن إل إم كيه على مكانتها ضمن أفضل خمس شركات في روسيا.
اللاعبون الرئيسيون في صناعة الصلب العالمية
تُسيطر مجموعة صغيرة من الشركات متعددة الجنسيات، إلى جانب شركات مملوكة للدولة، على معظم إنتاج الصلب في العالم. وتُصدّر شركة بوسكو الكورية الجنوبية الصلب عالي الجودة إلى أسواق السيارات وبناء السفن العالمية. وتقود شركتا نوكور ويو إس ستيل جهود البحث في مجال الإنتاج المستدام في جميع أنحاء الولايات المتحدة. وتُشغّل شركتا تاتا ستيل وجيه إس دبليو ستيل الهنديتان مصانعهما المتطورة الصديقة للبيئة بكامل طاقتها الإنتاجية. وتستخدم عملية التقييم التنافسي الآن معايير خفض الانبعاثات الكربونية كمعيار جديد، إلى جانب أساليب تقييم التكلفة والإنتاج التقليدية.
نظرة معمقة على أكبر 10 شركات منتجة للصلب

تُساهم أكبر عشر شركات منتجة للصلب مجتمعةً بأكثر من نصف إجمالي الإنتاج العالمي. ويُلخص الجدول أدناه قدراتها الإنتاجية التقريبية وأولوياتها الاستراتيجية.
| الترتيب | الشركة | الدولة | الطاقة الإنتاجية التقديرية (طن متري/سنة) | التركيز الاستراتيجي |
|---|---|---|---|---|
| 1 | مجموعة الصين Baowu | الصين | شنومكسم + | عمليات الاندماج والاستحواذ، والتوسع |
| 2 | أرسيلور ميتال | لوكسمبورج | 88M | الفولاذ عالي القوة، الاستدامة |
| 3 | نيبون ستيل | اليابان | 50M | فولاذ عالي الجودة، تقليل الكربون |
| 4 | بوسكو | كوريا الجنوبية | 43M | البحث والتطوير في صناعة الصلب بالهيدروجين |
| 5 | مجموعة HBIS | الصين | ~ 40M | الطلب المحلي، نمو الصادرات |
| 6 | مجموعة انستيل | الصين | ~ 38M | سلسلة توريد البنية التحتية |
| 7 | مجموعة تاتا للصلب | الهند | ~ 35M | دمج الطاقة النظيفة |
| 8 | JSW الصلب | الهند | ~ 30M | مرافق صديقة للبيئة |
| 9 | nlmk. | روسيا | ~ 18M | التصنيع المدعوم بالموارد |
| 10 | ايفراز | روسيا | ~ 15M | التكامل الرأسي |
الحصة السوقية والقدرات الإنتاجية

تحليل الحصة السوقية بين منتجي الصلب
تستحوذ مجموعة صغيرة من الشركات الرائدة على الحصة الأكبر من الطاقة الإنتاجية العالمية للصلب. وقد تجاوز إنتاج مجموعة باوو للصلب الصينية 119 مليون طن متري في الفترات الأخيرة، مما عزز مكانتها في صدارة التصنيف العالمي. وتنتج الصين أكثر من 50% من إنتاج الصلب الخام في العالم، بينما تمثل الهند واليابان والاتحاد الأوروبي المستويات التالية. ولا تزال الأسواق الآسيوية المحرك الرئيسي للإنتاج والاستهلاك العالميين، ومن غير المتوقع أن يتغير هذا الوضع في المدى القريب. وسيتغير توزيع الحصص السوقية في المستقبل تبعًا لاعتماد تقنيات الصلب الأخضر وتوافر المواد الخام والظروف الاقتصادية الراهنة.
مساهمة كبرى شركات صناعة الصلب في الاقتصاد العالمي
يتجاوز الأثر الاقتصادي لكبرى شركات إنتاج الصلب في العالم طاقتها الإنتاجية الفعلية. فشركتا أرسيلورميتال إتش بي آي إس جروب ونيبون ستيل تُعدّان من أكبر جهات التوظيف في مختلف القارات، بينما تمتد سلاسل التوريد الخاصة بهما لتشمل التعدين والخدمات اللوجستية وعمليات التشطيب. ويساهم استثمارهما الضخم في البحث والتطوير في تسريع تسويق التقنيات الخضراء، كما تُحدث اتفاقياتهما التجارية تغييرات اقتصادية تؤثر على المناطق التي تُمارسان فيها أعمالهما. وتسعى هذه الشركات إلى ترسيخ مكانتها كرواد في مجال الاستدامة للوفاء بمسؤولياتها البيئية، مع تعزيز موقعها في السوق مستقبلاً.
الاتجاهات والتحديات في صناعة الصلب

الاتجاهات الحالية
- →
انتشار واسع النطاق لأفران القوس الكهربائي وصناعة الصلب القائمة على الهيدروجين - →
دمج الذكاء الاصطناعي والأتمتة المتقدمة في عمليات الإنتاج - →
الطلب المتزايد على الفولاذ عالي القوة وخفيف الوزن في السيارات الكهربائية والمباني الخضراء - →
نمو سنوي يزيد عن 30% في عمليات البحث عن "إنتاج الصلب الأخضر"
التحديات الرئيسية
- ✕
يؤدي تقلب أسعار المواد الخام (خام الحديد، فحم الكوك) إلى تقليص هوامش الربح. - ✕
استثمارات التكنولوجيا الخضراء كثيفة رأس المال تخضع لأنظمة بيئية أكثر صرامة - ✕
يؤدي نقص القوى العاملة وارتفاع تكاليف الطاقة إلى انخفاض هوامش التشغيل. - ✕
المنافسة من الأسواق الناشئة ذات التكلفة المنخفضة والمواد البديلة (الألومنيوم، والمواد المركبة)
أفضل الممارسات لتعزيز مرونة الصناعة
يُشير خبراء الصناعة باستمرار إلى ثلاثة أركان أساسية للتنافسية طويلة الأمد: الاستثمار المستدام في الابتكار، والمشاركة الفعّالة في أطر الاستدامة التعاونية، والمرونة التنظيمية اللازمة للاستجابة السريعة لتوقعات المستهلكين والجهات التنظيمية المتغيرة. وسيكون المنتجون الذين يُدمجون التصنيع الذكي والمراقبة القائمة على الذكاء الاصطناعي مبكراً في أفضل وضع لخفض التكاليف التشغيلية مع الحفاظ على معايير الجودة والامتثال.
التوقعات المستقبلية لصناعة الصلب العالمية
سيشهد قطاع صناعة الصلب العالمي نموًا سنويًا مركبًا يتراوح بين 3 و4 بالمئة حتى عام 2030، نظرًا لأن الاقتصادات الناشئة ستُنشئ بنية تحتية جديدة، وسيحتاج قطاع الطاقة المتجددة إلى الصلب لتشغيل عملياته. ويعتبر كبار المنتجين في جميع أنحاء العالم الآن إنتاج الصلب الأخضر، الذي يستخدم أساليب تصنيع تعتمد على الهيدروجين والكهرباء، هدفهم الاستراتيجي الأهم، وذلك بسبب ازدياد صرامة اللوائح البيئية، ومطالبة المستثمرين المؤسسيين بأداء مؤسسي أكثر استدامة.
سيُشكّل التحوّل الرقمي عاملاً حاسماً، إذ ستُمكّن منصات التصنيع الذكية، إلى جانب أنظمة المراقبة المدعومة بالذكاء الاصطناعي، الشركات من إجراء تقييم فوري للجودة وصيانة تنبؤية، فضلاً عن خفض التكاليف في عملياتها. وستكون شركات الصلب التي تُواءم عملياتها مع الأهداف الأوسع للتنمية الحضرية المستدامة والتحوّل إلى الطاقة النظيفة هي التي سترسم ملامح المرحلة القادمة من هذه الصناعة.
الأسئلة الشائعة
مصادر مرجعية
-
سوق الصلب والاتجاهات العالمية لأبرز اللاعبين الجيواقتصاديين
يستكشف هذا البحث اتجاهات صناعة الصلب العالمية وديناميكيات الإنتاج في المناطق الرئيسية المنتجة للصلب.
-
صناعة الحديد والصلب: منظور السوق العالمي
يقدم هذا التقرير رؤى حول سوق الصلب العالمي، بما في ذلك اتجاهات الاندماج والاستحواذ بين كبار المنتجين.
-
المحددات الاقتصادية والنوعية لإنتاج الصلب العالمي
يحلل العوامل الاقتصادية والنوعية التي تؤثر على إنتاج الصلب العالمي.